La regla 50/30/20: cómo repartir tu sueldo cada mes, con ejemplos en euros
El método de presupuesto más sencillo que existe divide tu nómina en tres partes. Te explicamos cómo aplicarlo con un sueldo español y qué hacer cuando las cuentas no salen.
Por Pablo Serrano
4 min de lectura
Llega el día de cobro, pagas lo de siempre y, cuando quieres darte cuenta, es día 20 y no sabes dónde ha ido el dinero. Si te suena, no necesitas una hoja de cálculo con cincuenta categorías. Necesitas una regla que puedas recordar sin mirar el móvil.
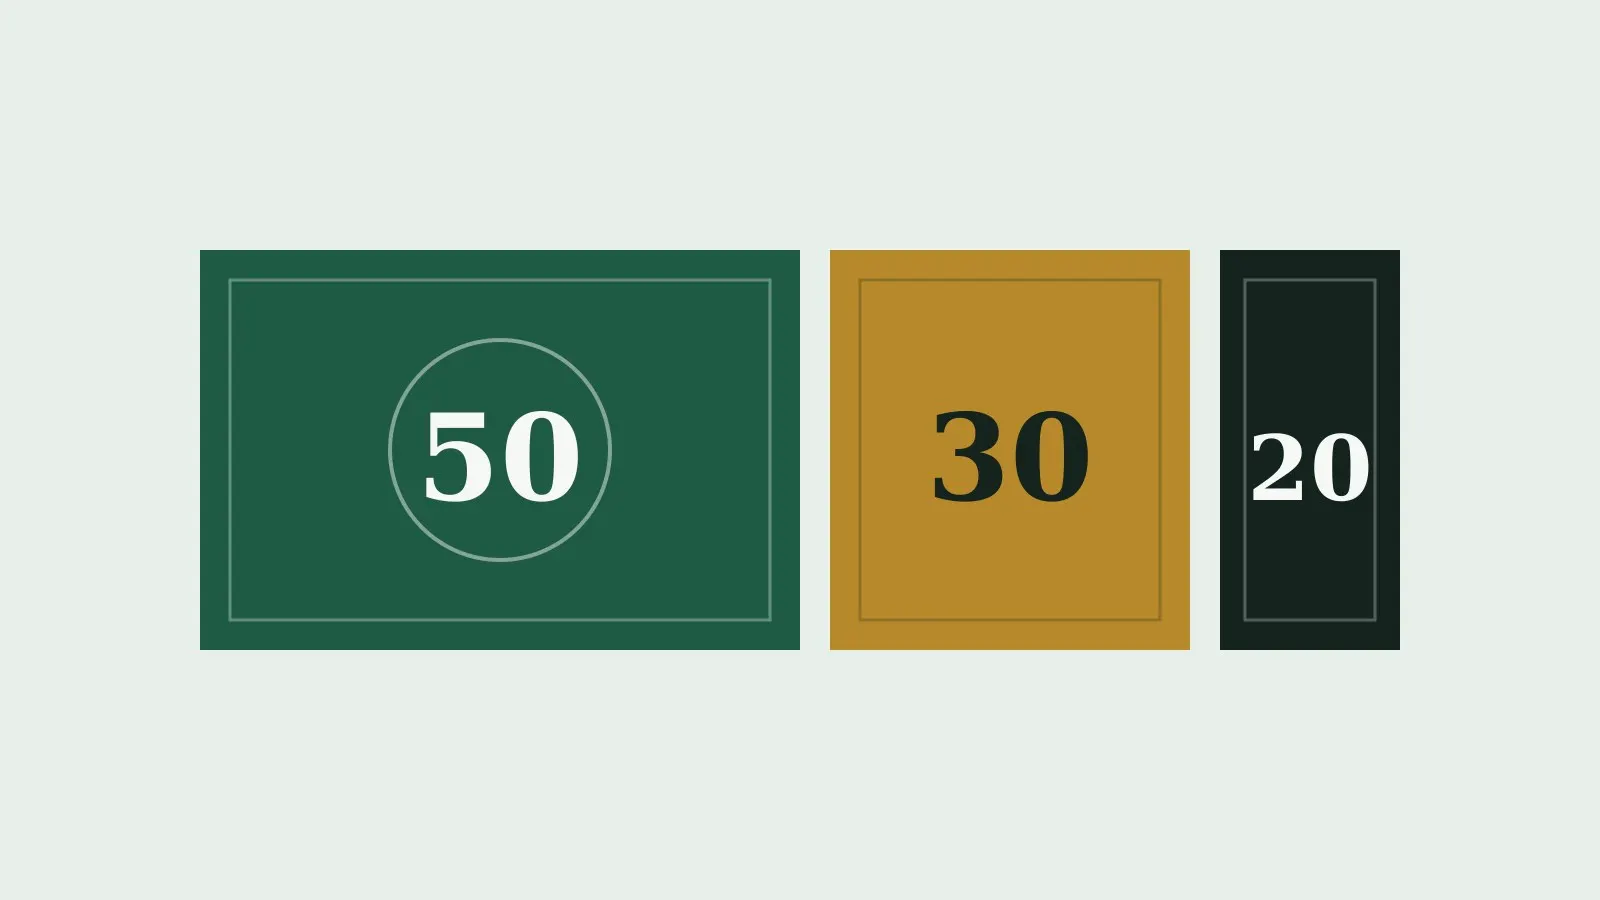
La regla 50/30/20 es exactamente eso: un reparto en tres partes de tu sueldo neto que te dice cuánto puedes gastar en cada cosa. La popularizó la senadora estadounidense Elizabeth Warren en su libro All Your Worth, y funciona igual de bien con una nómina española.
Cómo funciona la regla 50/30/20
Partes siempre de tu sueldo neto, lo que de verdad te ingresan en la cuenta después de impuestos y Seguridad Social. Si cobras pagas extra prorrateadas, usa esa cifra mensual. Si las cobras aparte, piensa en ellas como un extra que puedes destinar casi entero al ahorro.
A partir de ahí, divides en tres bloques:
- 50 % para necesidades. Todo lo que pagarías aunque perdieras el trabajo mañana: alquiler o hipoteca, luz, agua, gas, internet, la compra del supermercado, el transporte para ir a trabajar, los seguros obligatorios y el pago mínimo de tus deudas.
- 30 % para deseos. Lo que hace la vida agradable pero podrías recortar: cenas fuera, plataformas de series, ropa que no necesitas, viajes, el gimnasio o los regalos.
- 20 % para tu futuro. Ahorro para emergencias, inversión, aportaciones a tu jubilación o pagos extra para quitarte deudas antes.
La clave del método está en el orden: el 20 % se aparta el mismo día que cobras, con una transferencia automática a otra cuenta. Lo que no ves, no lo gastas.
Ejemplos con sueldos reales
Así quedaría el reparto con tres sueldos netos mensuales habituales en España:
| Sueldo neto | Necesidades (50 %) | Deseos (30 %) | Ahorro (20 %) |
|---|---|---|---|
| 1.300 € | 650 € | 390 € | 260 € |
| 1.600 € | 800 € | 480 € | 320 € |
| 2.200 € | 1.100 € | 660 € | 440 € |
Fíjate en la última columna. Con 1.600 € al mes y sin tocar ese 20 %, en un año habrías apartado 3.840 €. En cinco años, más de 19.000 € sin contar intereses.
Qué hacer si el alquiler se come la mitad del sueldo
Aquí viene el problema que tiene mucha gente en Madrid, Barcelona, Málaga o Palma: solo el alquiler ya supera el 50 % de lo que cobra. ¿Significa que la regla no sirve? No. Significa que hay que adaptarla.
Hay tres formas razonables de hacerlo:
- Pasar a un 60/20/20. Aceptas que tus gastos fijos son más altos y recortas en ocio, pero mantienes intacto el ahorro. Es la opción más sana.
- Pasar a un 60/30/10. Si de verdad no hay margen, ahorra menos durante un tiempo, pero no dejes de ahorrar. Un 10 % constante es mucho mejor que un 20 % que nunca llega.
- Atacar el gasto grande. Compartir piso, renegociar el alquiler al renovar o cambiar de compañía de luz e internet puede liberar más dinero que cien pequeños recortes en cafés.
Lo importante no son los números exactos, sino tener un límite para cada bloque y respetarlo.
Cómo ponerla en marcha en una tarde
No hace falta ninguna aplicación. Con tu banco online y media hora es suficiente:
- Calcula tu neto mensual real. Mira las tres últimas nóminas y haz la media si varía.
- Suma tus gastos fijos. Revisa los recibos del último mes en tu cuenta. Así sabrás si tu «50» real es 45, 55 o 65.
- Abre una segunda cuenta para el ahorro. Muchos bancos permiten abrir cuentas o «huchas» sin comisiones. Mejor si es una cuenta remunerada, que te pague algo por el dinero que guardas.
- Programa una transferencia periódica. El día después de cobrar, que salga automáticamente tu 20 % hacia esa cuenta.
- Lo que queda en la cuenta principal es tu límite. Paga los fijos y gasta el resto en lo que quieras, sin culpa.
Errores habituales al usar la regla 50/30/20
Calcular con el sueldo bruto. El reparto se hace siempre sobre lo que realmente te ingresan. Si usas el bruto, los números nunca cuadran.
Meter caprichos en «necesidades». La tarifa de móvil más cara, la cuarta plataforma de streaming o el coche más grande del que necesitas no son necesidades. Sé honesto en esa columna.
Ahorrar «lo que sobra». Si esperas a final de mes para ver cuánto queda, casi nunca queda nada. El ahorro va primero.
Abandonar al primer mes malo. Habrá meses con una avería, una boda o el seguro del coche. No pasa nada. La regla funciona como una media a lo largo del año.
Por dónde empezar con ese 20 %
Si todavía no tienes un colchón para imprevistos, todo tu 20 % debería ir primero ahí, hasta que tengas entre tres y seis meses de gastos básicos guardados. Te explicamos cómo calcularlo en nuestra guía sobre el fondo de emergencia.
Una vez cubierto, ese mismo 20 % puede empezar a trabajar para ti. Invertir pequeñas cantidades durante muchos años tiene un efecto sorprendente, como verás en nuestro artículo sobre el interés compuesto.
La regla 50/30/20 no te hará rico de un mes para otro. Pero te da algo muy valioso: saber cada mes cuánto puedes gastar sin miedo y cuánto estás construyendo para tu futuro.
Este artículo es informativo y no sustituye al asesoramiento de un profesional. Las cifras y condiciones pueden cambiar: comprueba siempre la información oficial antes de decidir.
Redactor
Escribe en El Recibo sobre ahorro, sueldos, vivienda, impuestos y bancos. Su objetivo es explicar con números claros cómo afecta cada noticia económica al bolsillo de una familia normal, sin tecnicismos ni promesas fáciles. Contrasta cada cifra con fuentes oficiales como la Agencia Tributaria, la Seguridad Social o el Banco de España.