Fondo de emergencia: cuánto dinero necesitas de verdad y dónde guardarlo
Una avería, un despido o una factura del dentista no deberían convertirse en una deuda. Calculamos cuánto necesitas apartar según tu situación y dónde tenerlo para que no pierda valor.
Por Pablo Serrano
4 min de lectura
El coche que no arranca justo antes de unas vacaciones. Una lavadora que dice basta. Un ERTE. Un tratamiento dental que no cubre el seguro. Ninguna de estas cosas es rara: lo raro es pasar un año entero sin que ocurra alguna.
El fondo de emergencia es el dinero que tienes apartado precisamente para eso. No es para vacaciones ni para invertir: es tu red de seguridad para que un imprevisto no acabe en un préstamo rápido o en la tarjeta de crédito.
Cuánto dinero necesitas en tu fondo de emergencia
La recomendación más extendida entre planificadores financieros es tener entre tres y seis meses de gastos esenciales. Fíjate en el matiz: gastos, no sueldo. Si cobras 1.800 € pero tus gastos imprescindibles son 1.250 €, la cuenta se hace sobre 1.250 €.
Para calcular tus gastos esenciales, suma lo que pagarías cada mes aunque no tuvieras ingresos:
- Alquiler o cuota de la hipoteca.
- Suministros: luz, agua, gas, internet y móvil básico.
- Comida del supermercado (no restaurantes).
- Transporte imprescindible.
- Seguros y cuotas que no puedes dejar de pagar.
- Pagos mínimos de préstamos.
Con ese número, el cálculo es inmediato:
| Gastos esenciales al mes | 3 meses | 6 meses |
|---|---|---|
| 900 € | 2.700 € | 5.400 € |
| 1.250 € | 3.750 € | 7.500 € |
| 1.800 € | 5.400 € | 10.800 € |
¿Tres meses o seis? Depende de tu situación
No todo el mundo necesita lo mismo. Estas preguntas te ayudan a situarte en la horquilla:
Puedes acercarte a 3 meses si tienes contrato indefinido en un sector estable, en casa entran dos sueldos, no tienes personas a tu cargo y tu vivienda y tu coche no te dan sustos.
Deberías ir a 6 meses o más si eres autónomo o tus ingresos varían mucho, en casa hay un único sueldo, tienes hijos o personas dependientes, tu contrato es temporal o tienes una casa o un coche con años encima.
Para autónomos, muchos expertos recomiendan incluso entre 6 y 12 meses, porque un mal trimestre no solo baja los ingresos: también siguen llegando la cuota de autónomos y los pagos a Hacienda.
Dónde guardar el fondo de emergencia
Este dinero tiene que cumplir tres condiciones, por este orden:
- Seguro. No puede perder valor justo cuando lo necesitas. Por eso no debe estar en bolsa ni en criptomonedas: una emergencia suele coincidir con una crisis, y una crisis suele coincidir con caídas en los mercados.
- Disponible. Tienes que poder usarlo en uno o dos días, sin penalizaciones grandes.
- Separado. Si está en tu cuenta del día a día, acabarás gastándolo poco a poco sin darte cuenta.
Con esas condiciones, las opciones más habituales son:
- Cuenta remunerada. La más cómoda. El dinero está disponible al momento y genera algo de interés. Compara la rentabilidad, si tiene límite de saldo remunerado y si exige domiciliar la nómina.
- Depósitos a plazo cortos. Suelen pagar algo más, pero sacar el dinero antes de tiempo puede tener penalización. Una idea es dividir el fondo: una parte en cuenta remunerada y otra en depósitos que vencen en meses distintos.
- Letras del Tesoro. Deuda del Estado a corto plazo. Son muy seguras, pero venderlas antes del vencimiento no es inmediato, así que úsalas solo para la parte del fondo que no vas a necesitar de golpe.
- Fondos monetarios. Invierten en activos a muy corto plazo y de bajo riesgo. Se pueden vender en pocos días, aunque su valor puede moverse ligeramente.
Una tranquilidad importante: el Fondo de Garantía de Depósitos protege el dinero que tienes en cuentas y depósitos de bancos españoles hasta 100.000 € por titular y entidad. Comprueba siempre que tu banco está adherido.
Cómo construirlo si partes de cero
Juntar 5.000 € puede parecer imposible si hoy tienes 200 €. La forma de conseguirlo es por fases:
- Primer objetivo: 1.000 €. Cubre la mayoría de los imprevistos pequeños y ya te evita recurrir a la tarjeta.
- Segundo objetivo: un mes de gastos. Te da margen para respirar.
- Objetivo final: tres a seis meses. Llegarás antes de lo que crees si es automático.
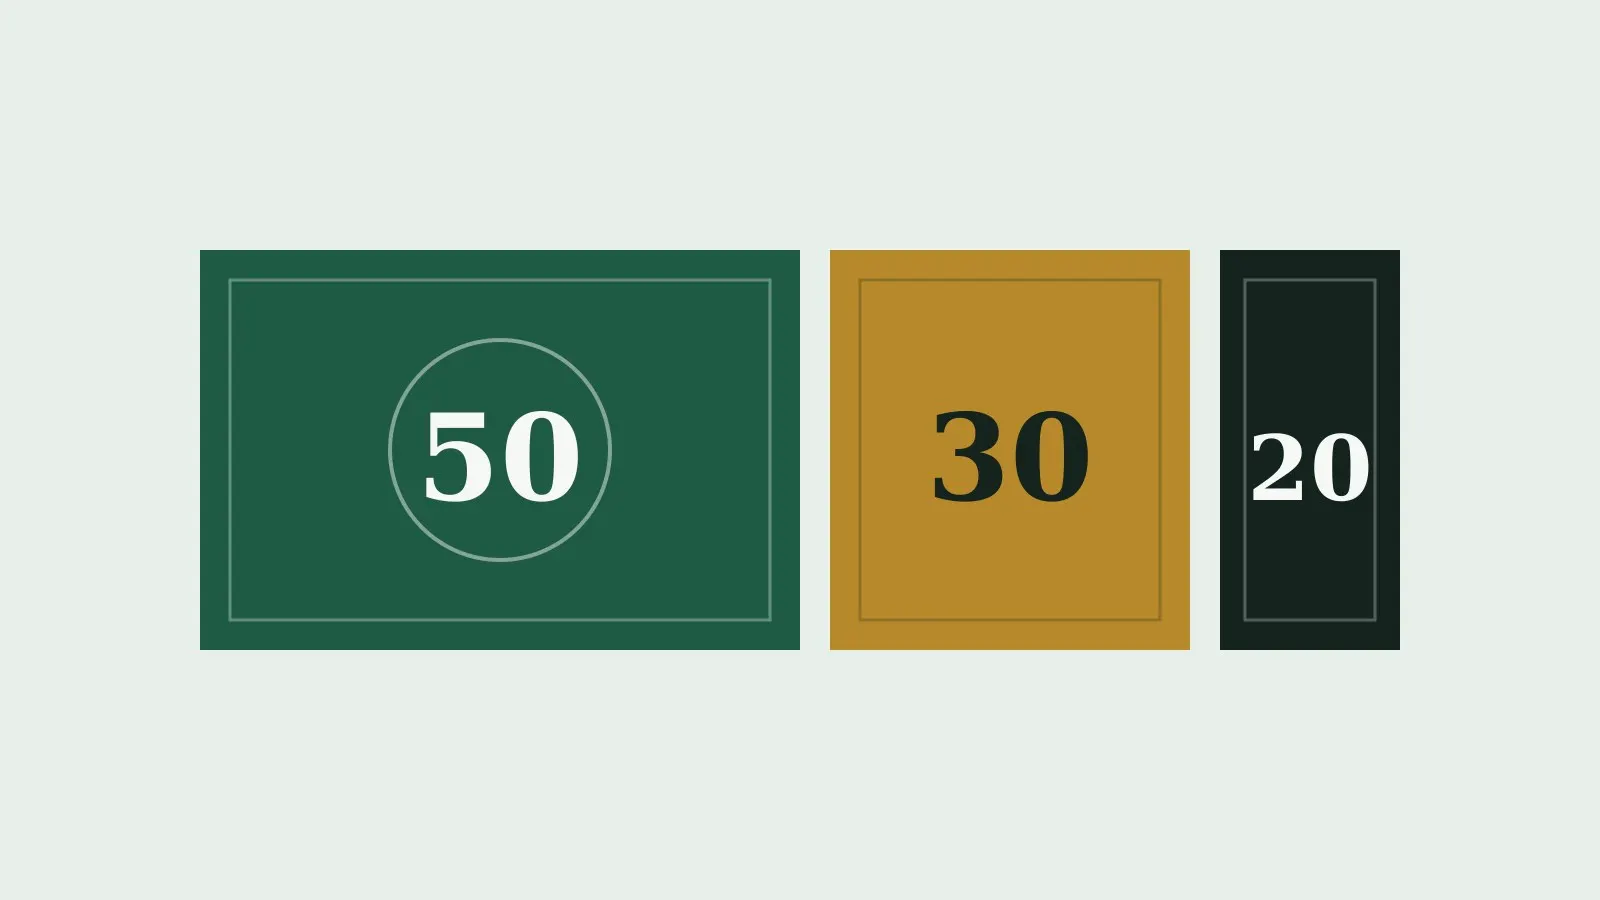
Programa una transferencia el día después de cobrar, aunque sea pequeña. Si sigues la regla 50/30/20, dedica todo tu 20 % al fondo hasta completarlo. Y aprovecha los ingresos extra: la paga de verano o de Navidad, la devolución de la Renta o un trabajo puntual pueden adelantar meses de esfuerzo.
Qué cuenta como emergencia (y qué no)
Una emergencia es algo inesperado, necesario y urgente. Perder el trabajo, una reparación imprescindible en casa o en el coche que usas para trabajar, un gasto médico o un viaje urgente por un familiar lo son.
Unas rebajas, un viaje con amigos o el móvil nuevo no lo son, por muy buena que sea la oferta. Y si tienes que usar el fondo, no pasa nada: para eso está. Lo único importante es volver a rellenarlo en cuanto puedas.
Con tu fondo de emergencia completo, el siguiente paso es poner a trabajar el dinero que no vas a necesitar en años. Ahí es donde entra en juego el interés compuesto.
Este artículo es informativo y no sustituye al asesoramiento de un profesional. Las cifras y condiciones pueden cambiar: comprueba siempre la información oficial antes de decidir.
Redactor
Escribe en El Recibo sobre ahorro, sueldos, vivienda, impuestos y bancos. Su objetivo es explicar con números claros cómo afecta cada noticia económica al bolsillo de una familia normal, sin tecnicismos ni promesas fáciles. Contrasta cada cifra con fuentes oficiales como la Agencia Tributaria, la Seguridad Social o el Banco de España.