El interés compuesto explicado con números: por qué empezar a invertir a los 25 lo cambia todo
Quien invierte 150 € al mes desde los 25 años llega a la jubilación con lo mismo que quien invierte el doble desde los 35. Hacemos las cuentas y te explicamos por qué.
Por Pablo Serrano
4 min de lectura
Se le atribuye a Albert Einstein la frase de que el interés compuesto es la octava maravilla del mundo. Probablemente nunca la dijo, pero la idea es tan potente que se ha quedado. Y no hace falta saber matemáticas para entenderla: basta con ver los números.
Qué es el interés compuesto
Cuando inviertes dinero y genera una rentabilidad, tienes dos opciones: sacar esas ganancias o dejarlas dentro. Si las dejas, el año siguiente la rentabilidad se calcula sobre una cantidad mayor: lo que pusiste más lo que ya ganaste.
Un ejemplo sencillo. Inviertes 10.000 € y obtienes un 6 % anual de media:
- El primer año ganas 600 € y tienes 10.600 €.
- El segundo año el 6 % se aplica sobre 10.600 €, así que ganas 636 €.
- El tercer año ganas 674 €, y así sucesivamente.
Al principio la diferencia parece pequeña. Pero el efecto se acelera con el tiempo:
| Años invertidos | Valor de 10.000 € al 6 % anual |
|---|---|
| 10 años | 17.908 € |
| 20 años | 32.071 € |
| 30 años | 57.435 € |
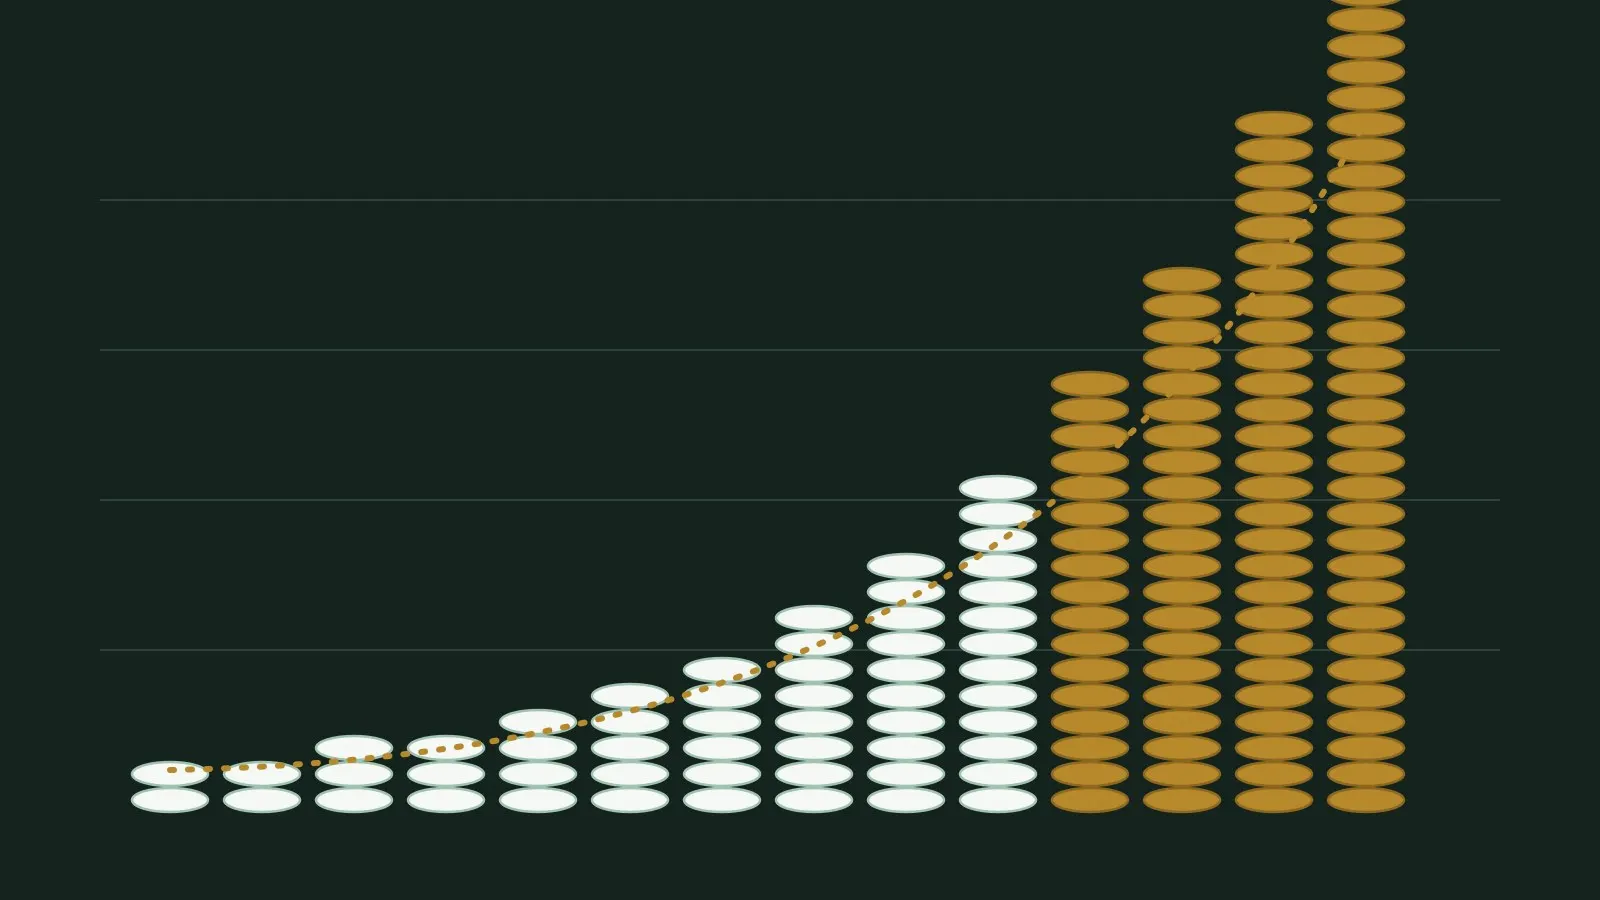
En treinta años, sin aportar ni un euro más, tu dinero se ha multiplicado casi por seis. Lo más llamativo es que la mayor parte del crecimiento llega al final: entre los años 20 y 30 se gana más que en los veinte primeros juntos.
La ventaja de empezar pronto, en euros
Veamos ahora el caso más habitual: no tienes 10.000 € de golpe, pero puedes apartar una cantidad cada mes. Supongamos 150 € mensuales, una rentabilidad media del 6 % anual y que inviertes hasta los 65 años.
| Empiezas a los | Años invirtiendo | Total aportado | Valor estimado a los 65 |
|---|---|---|---|
| 25 años | 40 | 72.000 € | 298.724 € |
| 35 años | 30 | 54.000 € | 150.677 € |
| 45 años | 20 | 36.000 € | 69.306 € |
La persona que empieza a los 25 aporta 18.000 € más que la que empieza a los 35. Pero acaba con casi el doble de dinero: unos 148.000 € de diferencia. Esos diez años extra no suman, multiplican.
Dicho de otra forma: si empiezas a los 35, necesitarías aportar 300 € al mes para llegar a una cifra parecida, unos 301.355 €. El doble de esfuerzo cada mes por haber esperado una década.
¿Es realista un 6 % anual?
Es la pregunta clave, y conviene ser honestos. Un 6 % es una cifra que se usa a menudo para ilustrar estos cálculos porque está en línea con lo que ha dado históricamente una cartera diversificada con mucho peso en bolsa mundial a largo plazo. Pero:
- No está garantizado. Habrá años con subidas del 20 % y años con caídas del 30 %. El 6 % es una media de décadas, no lo que vas a ver cada año.
- No descuenta la inflación. Con una inflación del 2 %, el poder de compra real crece más despacio. Los 298.724 € del ejemplo no comprarán lo mismo dentro de 40 años que hoy.
- No descuenta impuestos. En España, las ganancias tributan en la base del ahorro cuando las recuperas.
Si haces el mismo cálculo con un 4 % anual, los 150 € al mes durante 40 años se quedan en unos 177.000 €. Sigue siendo más del doble de lo aportado.
El enemigo silencioso: las comisiones
El interés compuesto funciona igual en sentido contrario. Una comisión del 1,5 % anual frente a otra del 0,3 % parece poca cosa, pero se descuenta cada año durante décadas y puede llevarse una parte enorme del resultado final.
Por eso, cuando elijas dónde invertir, mira siempre los gastos totales del producto. Es una de las pocas cosas que dependen solo de ti.
Cómo aprovecharlo en la práctica
- Ten antes un fondo de emergencia. Así no tendrás que vender tus inversiones en mal momento si surge un imprevisto. Te explicamos cómo en nuestra guía del fondo de emergencia.
- Automatiza una aportación mensual. Aunque sea pequeña. La constancia importa más que la cantidad.
- Busca productos diversificados y baratos. Los fondos indexados que replican índices mundiales son una opción muy usada por su bajo coste.
- No toques el dinero. El efecto se rompe cada vez que sacas las ganancias. Las caídas forman parte del camino.
- Sube la aportación cuando suba tu sueldo. Si aplicas la regla 50/30/20, tu 20 % crecerá contigo.
El mejor momento para empezar fue hace diez años. El segundo mejor momento es hoy, con la cantidad que puedas.
Este artículo es informativo y no sustituye al asesoramiento de un profesional. Las cifras y condiciones pueden cambiar: comprueba siempre la información oficial antes de decidir.
Redactor
Escribe en El Recibo sobre ahorro, sueldos, vivienda, impuestos y bancos. Su objetivo es explicar con números claros cómo afecta cada noticia económica al bolsillo de una familia normal, sin tecnicismos ni promesas fáciles. Contrasta cada cifra con fuentes oficiales como la Agencia Tributaria, la Seguridad Social o el Banco de España.